雲端成長連續六季加速
AWS 營收年增 39.3% 至 $46.0B,營業利益 $17.8B,營業利益率 38.7%。公司稱 AWS 年化營收規模約 $184B,訂單積壓約 $578B,並預期 2027、2028 年成長率都可能超過 40%。
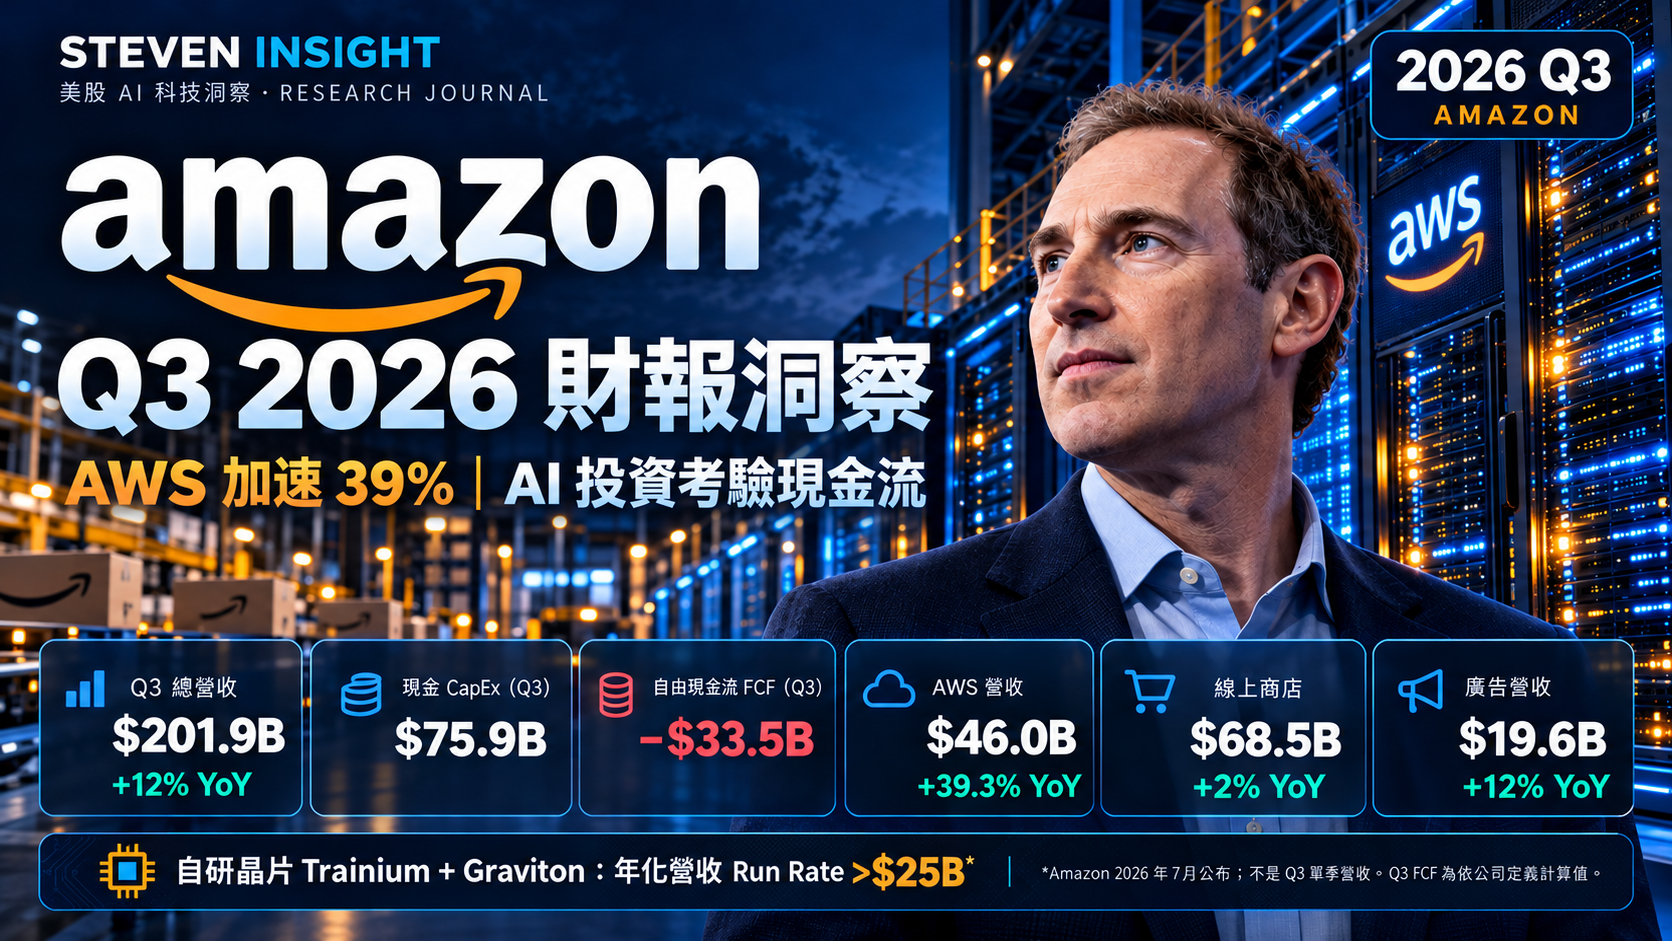
AWS 成長創近五年最快,Amazon 營業利益率也創新高;投資人正在衡量,AI 基礎建設的大筆支出何時能轉化為自由現金流。
2024 至 2026 每季比較。2026 Q4 尚未公布,以 N/A 標示;金額單位為十億美元。
同季比較 2025 Q3|2024 Q1–2026 Q3,連續 11 季實績
單位:十億美元(US$B);2026 Q4 尚未公布,以 N/A 表示。
先用堆疊圖比較營收結構,再透過頁籤切換各業務的三年四季營收;四大業務按 2026 Q3 規模由大到小排列,其他固定置於最後。
柱高為合併營收;柱內百分比為各類別占當季總營收比重。金額單位:十億美元。
Q3 2026 年增率(排除匯率影響):AWS +39%、線上商店 +2%、第三方賣家服務 +10%、廣告 +12%。第三方賣家服務包含 Marketplace 佣金、履約及配送相關費用。
同季比較 2025 Q3|完整 11 季趨勢
單位:十億美元(US$B);2026 Q4 尚未公布。
AWS 營收年增 39.3% 至 $46.0B,營業利益 $17.8B,營業利益率 38.7%。公司稱 AWS 年化營收規模約 $184B,訂單積壓約 $578B,並預期 2027、2028 年成長率都可能超過 40%。
公司營業利益年增 61% 至 $28.1B,營業利益率 13.9% 創新高。北美營業利益由去年同期 $4.8B 升至 $8.7B,顯示履約效率與成本管理改善也在貢獻獲利。
Amazon 預估 2026 全年現金 CapEx 約 $220B。過去 12 個月自由現金流為 −$42.4B,主要受到 AI 相關資本支出增加影響。訂單積壓與雲端成長提供需求能見度,但仍需確認新產能的使用率、折舊成本與回收速度。
Prime Day 今年在多數主要市場移至 Q2;Amazon 表示排除時點影響後,Q3 營收年增率約會高 4 個百分點。廣告營收年增 12%,公司預期 Q4 回到高十幾%成長。
Q3 淨利 $20.7B,去年同期 $21.2B;去年有約 $9.5B Anthropic 投資相關稅前收益。看本業趨勢時,營業利益年增 61% 比單看 GAAP 淨利年減更能反映當季營運改善。
Q4 營收指引 $240B–$247B,營業利益 $28.5B–$33.5B。營收區間中點 $243.5B,略低於財報前部分市場預估;公司維持全年約 $220B 現金 CapEx 展望。強勁 AWS 成長未能完全抵銷現金流與假期季指引帶來的疑慮。
營收成長、積壓訂單、AI 產能利用率與 AWS 利潤率。
CapEx 是否按預期轉成產能,營運現金流和 FCF 何時改善。
Q4 廣告能否回到高十幾%成長,零售利潤率是否延續上升。
季度營運現金流及資本支出依 Amazon 合併現金流量表與 10-Q/10-K 揭露;FCF 按公司定義以營運現金流減去扣除出售與補助後的 PPE 採購計算。顯示值四捨五入至 $0.1B。2026 Q4 尚未公布。本文為財報解讀,不構成投資建議。
市場不是否定 AWS,而是重新評價 Amazon 為取得 AI 成長必須先投入多少現金,以及股東要等待多久才能看到回收。
這次下跌的核心不是「AWS 沒有成長」,而是:AWS 的成長已被證明,投資回收期卻被拉長。
Q3 營收 $201.9B、EPS $1.89,雖然本業動能強,但未明顯超越財報前的高期待;Q4 營收指引 $240B–$247B,中點 $243.5B 也沒有提供足以抵銷支出疑慮的上修驚喜。
Amazon 預估 2026 年現金 CapEx 約 $220B,管理層並表示 2027 年還會「顯著增加」。這代表市場不能再把 2026 當成投資高峰,自由現金流修復時間因此往後移。
過去 12 個月營運現金流年增 29% 至 $168.3B,但自由現金流由 +$14.8B 降至 −$42.4B。問題不是本業不會產生現金,而是新增現金幾乎全被基礎建設吸收。
財報公布前的正常交易時段股價已下跌約 4.3%,財報後盤後一度再跌近 7%。這是估值、財測與資本支出疑慮疊加的兩階段重估,而不是單一數字觸發。
這是理解 Amazon 估值最重要的交叉分析:AWS 不是最大營收部門,卻是整家公司最關鍵的獲利引擎。
AWS backlog 約為目前 $184B 年化營收規模的 3.1 倍。它證明客戶願意簽下長期雲端與 AI 容量,但合約會跨多年認列,且 Amazon 必須先建好資料中心、電力與伺服器。
因此 backlog 同時是需求護城河與資本承諾:數字愈大,未來收入能見度愈高;但若產能建置太快、客戶用量爬升太慢,也可能壓低早期資產報酬。
管理層預期 AWS 在 2027、2028 年都能成長超過 40%。若以 Q3 年化規模粗略外推,這相當於約 $184B → $258B → $361B;這不是公司正式營收指引,但足以看出承諾的強度。
| 驗證項目 | 支持訊號 | 警訊 |
|---|---|---|
| 營收 | 季度成長維持約 40% | 新增產能後反而減速 |
| 利潤率 | 規模效益抵銷折舊 | 折舊、記憶體成本侵蝕 |
| 產能 | 客戶提前預訂並快速啟用 | 完工容量閒置 |
Google 的 AI 晶片稱為 TPU;Amazon 對應產品是 Trainium/Inferentia,另以 Graviton 處理通用運算。這些晶片不只創造銷售,也決定 AWS 的 AI 毛利率。
Amazon 表示自研晶片業務維持三位數成長,年化收入 run rate 超過 $25B;Q3 客戶使用自研晶片節省超過 $2B。多數 Bedrock 工作負載運行於 Trainium,顯示晶片已從「替代 NVIDIA 的選項」進入 AWS 核心服務層。
AI 推論已占 AWS AI 收入一半以上。若 Trainium/Inferentia 能以較低成本承接推論,Amazon 可以用更低價格吸引工作負載,同時保留較好的毛利;這是垂直整合帶來的雙重效果。
口徑提醒:$25B 是 Amazon 自述的年化規模,不應直接與 AWS 營收相加,因為部分價值可能已透過 AWS 服務收入反映。
AI 支出先出現在現金流量表,之後才透過折舊逐年進入損益表;因此 AWS 營收加速,不代表自由現金流會立即同步改善。
營運現金流仍高速增加,表示零售、AWS 與廣告能持續創造現金。FCF 惡化主要來自 PPE 投資年增約 $94.8B,是管理層主動選擇搶建 AI 容量;但「主動投資」不代表沒有風險,市場仍要檢查投資報酬。
若 AWS 的新增營業利益與營運現金流增速能逐步追上 CapEx,支出會被視為成長引擎;若 CapEx 持續上修、折舊快速增加,而 AWS 利潤率下滑,估值壓力就會延續。
Q3 第三方賣家服務營收 $46.492B、廣告 $19.637B,合計 $66.129B,已接近線上商店 $68.470B 的 97%。這說明 Amazon 的零售價值不只來自自營商品,而是向賣家收取佣金、履約與廣告費用。
不過兩者不能直接拿來推算 GMV:自營商品多採總額認列,Marketplace 主要認列服務費,會造成營收口徑差異。正確觀察方式是看賣家服務與廣告的成長、利潤貢獻,以及它們是否提高每位消費者與每位賣家的變現效率。
兩項業務目前都不是財報主角,卻能幫助讀者理解 Amazon 的資本配置:一邊建設太空通訊網路,一邊培養無人駕駛叫車平台。
它是 Amazon 的低軌衛星寬頻服務,前身為 Project Kuiper;不是 AWS 產品,也不屬於 Blue Origin。
Amazon 透過數千顆低軌衛星、地面閘道站及用戶天線,為地面光纖或行動網路難以覆蓋的家庭、企業、電信商與政府客戶提供高速、低延遲連線。
投資人為何要看:Leo 仍處於重資本建設期,衛星、發射、地面站與終端會增加 CapEx 和費用;真正的驗證點是付費客戶、覆蓋率、每顆衛星利用率,以及收入能否快過新增折舊與發射成本。
閱讀 Amazon 官方 Leo 介紹 ↗Zoox 是 Amazon 旗下獨立子公司,目標不是把自駕套件賣給車廠,而是設計車輛、開發自駕系統並營運完整的 robotaxi 叫車服務。
Zoox 的車輛從一開始就為無人駕駛而設計,沒有傳統方向盤與駕駛座,採雙向行駛及四輪轉向。它的商業模式更接近自營交通網路:Amazon 承擔車隊、維護與營運成本,再從乘車服務取得收入。
投資人為何要看:Zoox 對 Amazon 當期營收仍不具重要性,近期更像研發與營運費用;里程、付費城市、事故/監管紀錄,以及每英里成本是否下降,才是判斷它能否從實驗轉成平台的關鍵。
閱讀 Amazon 官方 Zoox 介紹 ↗這份財報不能只用單一目標價判斷。更實用的做法,是把市場爭議轉成可以逐季驗證的條件。
AWS 維持接近或高於 40% 成長,新增容量快速轉成收入,AWS 利潤率守在高 30% 區間。
AWS 高速成長,但 2027 CapEx 再上修;營運現金流改善,FCF 仍需數季才能轉正。
AI 容量建置快於客戶用量,折舊與能源、記憶體成本侵蝕 AWS 利潤,FCF 長期為負。
三家公司都在大幅投資 AI,但市場要求的證明不同。
| 公司 | 目前最強證據 | 主要疑問 | 財報驗證重點 |
|---|---|---|---|
| Amazon | AWS +39%、backlog $578B | $220B+ CapEx 何時轉回 FCF | AWS 利潤與 OCF/CapEx 轉換 |
| Microsoft | Azure 加速、RPO 與企業軟體變現 | AI 供給與折舊成本 | Azure、M365 Copilot、FCF |
| Search 現金流、Cloud 與 TPU 垂直整合 | Cloud 成長品質與 AI 對搜尋的影響 | Cloud 利潤、TPU/GCP 組成、搜尋變現 |
AWS 成長證明 AI 與雲端需求真實存在;但 Amazon 還沒有證明,每年超過 $220B 的資本支出能以多快速度轉換成自由現金流。
因此,市場接下來關注的焦點會從「AWS 成長多少」進一步轉向「每投入一美元 AI CapEx,能增加多少營業利益與自由現金流」。盤後下跌不是對 Amazon 長期競爭力的否定,而是把投資回收期重新放進估值。
我的判讀:基本面比股價反應更強,但在 FCF 修復出現前,強勁 AWS 數字只能證明需求,尚不足以完全解除估值壓力。這是一份成長品質很高、資本成本也同樣很高的財報。